Domain wechselspannungsquellen.de kaufen?
Wir ziehen mit dem Projekt
wechselspannungsquellen.de um.
Sind Sie am Kauf der Domain
wechselspannungsquellen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wechselspannungsquellen.de kaufen?
Was versteht man unter Phasenverschiebung zwischen Strom und Spannung?
Was versteht man unter Phasenverschiebung zwischen Strom und Spannung? Die Phasenverschiebung zwischen Strom und Spannung ist ein Konzept in der Elektrotechnik, das angibt, um wie viel Grad der Strom zeitlich gegenüber der Spannung verschoben ist. In einem idealen ohmschen Widerstand sind Strom und Spannung in Phase, das bedeutet, sie erreichen ihre Maximalwerte zur gleichen Zeit. Bei induktiven oder kapazitiven Lasten kann es jedoch zu einer Phasenverschiebung kommen, da der Strom zeitlich verzögert oder voreilt. Die Phasenverschiebung wird in Grad gemessen und kann sowohl positiv als auch negativ sein, je nachdem ob der Strom der Spannung hinterherhinkt oder voraus ist. In Wechselstromkreisen ist die Phasenverschiebung ein wichtiger Parameter, um die Leistungsfaktor und die Effizienz des Systems zu bestimmen. **
Was ist die Beziehung zwischen Strom, Spannung und Phasenverschiebung?
Die Beziehung zwischen Strom, Spannung und Phasenverschiebung wird durch das Ohmsche Gesetz und die komplexe Impedanz beschrieben. Der Strom ist proportional zur Spannung und umgekehrt proportional zur Impedanz. Die Phasenverschiebung zwischen Strom und Spannung wird durch den Winkel der Impedanz im komplexen Raum bestimmt. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen (AUB) 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
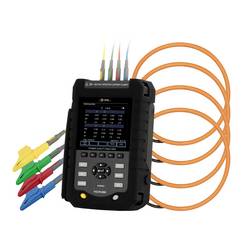
PCE Instruments Leistungsanalysator PCE-PA 8500 Oberwellenmessung Leistungsfaktor Strom Frequenz Spannung uvm.Der Leistungsanalysator definiert die Standards in der elektrischen Messtechnik neu und bietet eine umfassende Palette an Funktionen für präzise und detaillierte Messungen. Der Leistungsanalysator ermöglicht genaue Messungen von elektrischer Spannung, Stromstärke, Frequenz, Oberschwingungen, Harmonischen und Anlaufströmen. Zudem können präzise Leistungs- und Energiemessungen gemacht werden, die eine genaue Überwachung und Optimierung des Energieverbrauchs ermöglichen. Mithilfe der grafischen Darstellung der Wellenformen und Vektorgrafiken können Benutzer elektrische Signale visuell erfassen und analysieren. Diese Funktionen bieten Einblicke in die Qualität des elektrischen Stroms und hilft bei der Identifizierung von Problemen im Netz. Auch Einbrüche, Spitzen oder ein Flackern im Versorgungsnetz kann das Gerät erkennen und anzeigen. Diese breite Messpalette oder die gewünschte Auswahl erlaubt dem integrierten Datenlogger mit großzügigem 8 GB Speicher das Speichern und Archivieren umfangreicher Messdaten für spätere Auswertungen. Dies gewährleistet eine kontinuierliche Datenerfassung die auch zeitgesteuert werden kann. Der Leistungsanalysator ist mit LAN- und USB-Schnittstellen ausgestattet, die eine bequeme Datenübertragung und Fernsteuerung ermöglichen. Diese Schnittstellen bieten eine nahtlose Integration des Leistungsanalysators in bestehende Netzwerke und Systeme. Im Lieferumfang enthaltene flexible Stromzangen mit einer Kapazität von bis zu 3000 A erleichtern die Messung von hohen Strömen und ermöglichen genaue Ergebnisse, selbst bei anspruchsvollen Anwendungen. Der Leistungsanalysator entspricht internationalen Prüfnormen (IEC61000-4-30, 61000-4-15, 61000-4-7, EN50160), was die Qualität und Genauigkeit der Messungen garantiert und sicherstellt, dass er den anspruchsvollen Anforderungen professioneller Anwendungen gerecht wird. Ganz gleich, ob Sie Betriebseigenschaften von Transformatoren, Beleuchtungssystemen oder Schaltelektronik wie Frequenzumrichtern oder Netzteilen testen müssen – unsere Leistungsanalysatoren garantieren höchste Genauigkeit und sind in der Lage, selbst komplexe Signalformen präzise zu analysieren.3045,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **


Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
VOLTCRAFT VC STK-3000 Stromschleifenkalibrator Spannung, Strom, FrequenzKalibrieren und Messen im DC-Bereich Ob in Fabrikation, Forschung und Lehre oder im Handwerk - genaue Messwerte sind die Voraussetzung für richtige Erkenntnisse und die daraus folgenden Vorgehensweisen. Deshalb sollten Messgeräte in regelmäßigen Abständen kalibriert werden, um sicher zu sein, dass gemessene Werte auch tatsächlich exakt sind. Der Voltcraft VC STK-3000 arbeitet im DC-Spannungsbereich von 0,01 mV bis 30 V und im DC-Strombereich von 0,001 mA bis 24 mA. Der Frequenzbereich liegt zwischen 0,001 Hz und 100 kHz. Darüber hinaus können Gleichstrom-, Spannungs- und Widerstandsmessungen durchgeführt und hierbei der Kalibrator auch als Quelle eingesetzt werden. Möglich sind außerdem eine 24V-Schleifenversorgung mit gleichzeitiger Strommessung sowie automatische Stufen- oder Steigungsmessungen. Die Ausgangs- und Messgenauigkeit liegt bei bis zu 0,02 %. Anwenderfreundliches Arbeiten Der handliche VC MFK-2000 ist äußerst bedienerfreundlich: Die Bildschirmhelligkeit kann individuell angepasst und die gemessenen Daten können per USB-Kabel übertragen werden. Darüber hinaus lassen sich häufig verwendete Arbeitsmodi abspeichern und damit bei Bedarf ohne großen Aufwand wieder aufrufen. Ein weiteres cleveres Feature: Vor unerwünschten Arbeitsunterbrechungen warnt eine Batteriestandsanzeige. Umfangreiches Zubehör Neben dem Kalibrator befinden sich ein Paar Messleitungen, Krokodilklemmen und ein AC/DC-Adapter sowie ein USB-Kabel und sechs AA-NIMH-B628,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
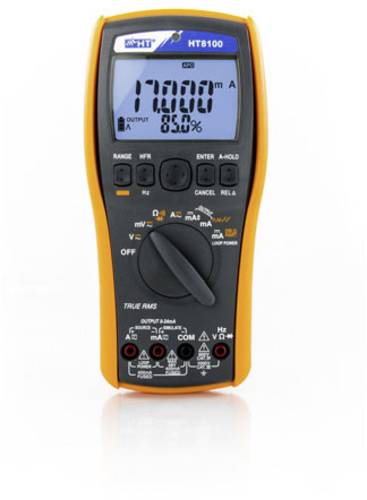
HT Instruments HT8100 Kalibrator Spannung, Strom, Widerstand, FrequenzDas HT8100 ist ein digitaler Prozesskalibrator mit Multimeterfunktion zur Erzeugung und Messung von Gleichspannung und Gleichstrom. Bei der Gleichstromerzeugung ist es auch möglich, sich die prozentualen Werte in Abhängigkeit vom eingestellten Strom (0% = 4 mA, 100% = 20 mA) anzeigen zu lassen. Das HT8100 ermöglicht die Messung von Strom, der durch externe Wandler erzeugt wird bzw. kann Stromwandler simulieren. Über Funktionstasten ist eine einfache Bedienung möglich. Das HT8100 ist die ideale Lösung für die gängigsten industriellen Anwendungen und den Einsatz im Laborbereich.551,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen (AUB) 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Phasenverschiebung zwischen Strom und Spannung?
Was versteht man unter Phasenverschiebung zwischen Strom und Spannung? Die Phasenverschiebung zwischen Strom und Spannung ist ein Konzept in der Elektrotechnik, das angibt, um wie viel Grad der Strom zeitlich gegenüber der Spannung verschoben ist. In einem idealen ohmschen Widerstand sind Strom und Spannung in Phase, das bedeutet, sie erreichen ihre Maximalwerte zur gleichen Zeit. Bei induktiven oder kapazitiven Lasten kann es jedoch zu einer Phasenverschiebung kommen, da der Strom zeitlich verzögert oder voreilt. Die Phasenverschiebung wird in Grad gemessen und kann sowohl positiv als auch negativ sein, je nachdem ob der Strom der Spannung hinterherhinkt oder voraus ist. In Wechselstromkreisen ist die Phasenverschiebung ein wichtiger Parameter, um die Leistungsfaktor und die Effizienz des Systems zu bestimmen. **
-
Was ist die Beziehung zwischen Strom, Spannung und Phasenverschiebung?
Die Beziehung zwischen Strom, Spannung und Phasenverschiebung wird durch das Ohmsche Gesetz und die komplexe Impedanz beschrieben. Der Strom ist proportional zur Spannung und umgekehrt proportional zur Impedanz. Die Phasenverschiebung zwischen Strom und Spannung wird durch den Winkel der Impedanz im komplexen Raum bestimmt. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
PCE Instruments Leistungsanalysator PCE-PA 8500 Oberwellenmessung Leistungsfaktor Strom Frequenz Spannung uvm.Der Leistungsanalysator definiert die Standards in der elektrischen Messtechnik neu und bietet eine umfassende Palette an Funktionen für präzise und detaillierte Messungen. Der Leistungsanalysator ermöglicht genaue Messungen von elektrischer Spannung, Stromstärke, Frequenz, Oberschwingungen, Harmonischen und Anlaufströmen. Zudem können präzise Leistungs- und Energiemessungen gemacht werden, die eine genaue Überwachung und Optimierung des Energieverbrauchs ermöglichen. Mithilfe der grafischen Darstellung der Wellenformen und Vektorgrafiken können Benutzer elektrische Signale visuell erfassen und analysieren. Diese Funktionen bieten Einblicke in die Qualität des elektrischen Stroms und hilft bei der Identifizierung von Problemen im Netz. Auch Einbrüche, Spitzen oder ein Flackern im Versorgungsnetz kann das Gerät erkennen und anzeigen. Diese breite Messpalette oder die gewünschte Auswahl erlaubt dem integrierten Datenlogger mit großzügigem 8 GB Speicher das Speichern und Archivieren umfangreicher Messdaten für spätere Auswertungen. Dies gewährleistet eine kontinuierliche Datenerfassung die auch zeitgesteuert werden kann. Der Leistungsanalysator ist mit LAN- und USB-Schnittstellen ausgestattet, die eine bequeme Datenübertragung und Fernsteuerung ermöglichen. Diese Schnittstellen bieten eine nahtlose Integration des Leistungsanalysators in bestehende Netzwerke und Systeme. Im Lieferumfang enthaltene flexible Stromzangen mit einer Kapazität von bis zu 3000 A erleichtern die Messung von hohen Strömen und ermöglichen genaue Ergebnisse, selbst bei anspruchsvollen Anwendungen. Der Leistungsanalysator entspricht internationalen Prüfnormen (IEC61000-4-30, 61000-4-15, 61000-4-7, EN50160), was die Qualität und Genauigkeit der Messungen garantiert und sicherstellt, dass er den anspruchsvollen Anforderungen professioneller Anwendungen gerecht wird. Ganz gleich, ob Sie Betriebseigenschaften von Transformatoren, Beleuchtungssystemen oder Schaltelektronik wie Frequenzumrichtern oder Netzteilen testen müssen – unsere Leistungsanalysatoren garantieren höchste Genauigkeit und sind in der Lage, selbst komplexe Signalformen präzise zu analysieren.3045,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Leistungsanalysator PCE-PA 8500 Oberwellenmessung |Leistungsfaktor |Strom |Frequenz |Spannung |uvmDer Leistungsanalysator definiert die Standards in der elektrischen Messtechnik neu und bietet eine umfassende Palette an Funktionen für präzise und detaillierte Messungen. Der Leistungsanalysator ermöglicht genaue Messungen von elektrischer Spannung, Stromstärke, Frequenz, Oberschwingungen, Harmonischen und Anlaufströmen. Zudem können präzise Leistungs- und Energiemessungen gemacht werden, die eine genaue Überwachung und Optimierung des Energieverbrauchs ermöglichen. Mithilfe der grafischen Darstellung der Wellenformen und Vektorgrafiken können Benutzer elektrische Signale visuell erfassen und analysieren. Diese Funktionen bieten Einblicke in die Qualität des elektrischen Stroms und hilft bei der Identifizierung von Problemen im Netz. Auch Einbrüche, Spitzen oder ein Flackern im Versorgungsnetz kann das Gerät erkennen und anzeigen. Diese breite Messpalette oder die gewünschte Auswahl erlaubt dem integrierten Datenlogger mit großzügigem 8 GB Speicher das Speichern und Archivieren umfangreicher Messdaten für spätere Auswertungen. Dies gewährleistet eine kontinuierliche Datenerfassung die auch zeitgesteuert werden kann. Der Leistungsanalysator ist mit LAN- und USB-Schnittstellen ausgestattet, die eine bequeme Datenübertragung und Fernsteuerung ermöglichen. Diese Schnittstellen bieten eine nahtlose Integration des Leistungsanalysators in bestehende Netzwerke und Systeme. Im Lieferumfang enthaltene flexible Stromzangen mit einer Kapazität von bis zu 3000 A erlei2960,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT VC STK-3000 Stromschleifenkalibrator Spannung, Strom, FrequenzKalibrieren Und Messen Im Dc-bereich Ob In Fabrikation, Forschung Und Lehre Oder Im Handwerk - Genaue Messwerte Sind Die Voraussetzung Für Richtige Erkenntnisse Und Die Daraus Folgenden Vorgehensweisen. Deshalb Sollten Messgeräte In Regelmäßigen...733,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.